近期市场对美联储下一次议息会议加息的押注再度升温,美债收益率随之上行。利率风向一变,高估值的科技成长股立刻被推上风口浪尖,“手里的科技股要不要减”成了投资者最关心的问题。
拆开看,加息压科技股的逻辑落在分母端。按现金流折现模型,企业价值等于未来现金流折现之和,折现率由无风险利率加风险溢价构成。美债收益率一上行,折现率抬高,分母变大,估值自然被压。
更关键的是久期。科技成长股的利润大头往往在远期,久期更长,对折现率变化格外敏感。利率每上一个台阶,远期现金流的现值就往下掉一截,这正是“加息利空科技股”说法的来源。
但估值只是硬币的一面。用股价=EPS×PE来看,加息主要压的是PE,业绩决定的却是EPS。若一家公司订单饱满、收入高增、利润持续兑现,EPS的快速增长完全可能对冲甚至覆盖估值压缩。
股票极速配资开户AI算力链条就是现成的例子。订单排到次年、利润同比翻倍的龙头,资金盯的是产业趋势和盈利确定性,而不是利率成本。盈利增速跑赢估值压缩速度,股价照样能走强。
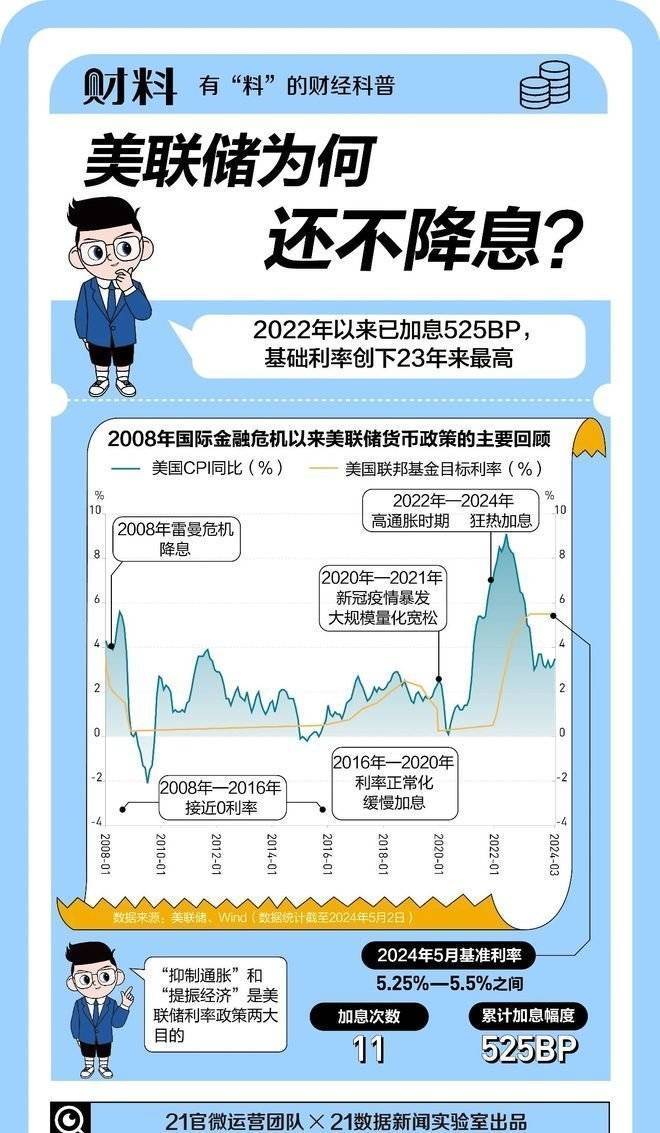
历史也给过答案。2022年至2023年,美联储累计加息525个基点,力度罕见,但2023年英伟达股价上涨约239%,微软上涨约57%。在爆发式盈利面前,加息成本显得次要。
反过来看,1999年美联储进入加息周期,纳斯达克指数当年仍大幅上涨,直到2000年后业绩无法兑现,泡沫才破裂。加息从来不是成长股的终结者,而是分化的加速器。
对A股来说,外部利率只是次要变量。国内流动性、产业政策、风险偏好以及板块自身景气度往往更直接。近期科技成长方向的表现,更多取决于自身订单节奏和盈利兑现情况。
随着三季报落地,市场进入业绩验证期,检验标准很朴素:订单、收入、利润、现金流能否持续兑现。业绩超预期,外部加息更多是情绪和估值扰动;业绩不及预期,即便流动性宽松,估值也撑不住。
 元股证券:ygzq.hk
所以对普通投资者来说,与其反复猜加息几次,不如盯紧持仓公司的业绩兑现能力。利率决定估值的天花板,盈利决定股价的地板,两者谁跑得更快配资平台风险有哪些,才是这轮行情的关键。
实盘配资网提示:本文来自互联网,不代表本网站观点。